Einreihungsdverordnung: Rechteckige Behälter aus einem flexiblen Polymer mit einem Fassungsvermögen zwischen 1,5 und 3 Litern – 3924 90 00

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Unterbereich Landwirtschaft/Chemie) – 226. Sitzung des Ausschusses für den Zollkodex vom 01. bis 03. Dezember 2021:

Warenbeschreibung:

Rechteckige Behälter aus einem flexiblen Polymer mit einem Fassungsvermögen zwischen 1,5 und 3 Litern, die mit Wasser oder anderen Getränken gefüllt und in einer speziellen Tasche auf dem Rücken des Benutzers getragen werden. Sie sind mit einem Schlauch aus einem flexiblem Polymer ausgestattet, der aus der Tasche herausragt und in Reichweite des Mundes des Benutzers gehalten wird, so dass der Benutzer jederzeit wie mit einem Strohhalm daraus trinken kann. Sie haben eine zweite, größere Öffnung, die mit einer Kunststoffkappe verschlossen ist und mit Flüssigkeit befüllt werden kann. Diese Artikel, die als Alternative zu einer Trinkflasche verwendet werden, ermöglichen es dem Benutzer, zu trinken und dabei die Hände frei zu haben, z. B. beim Spazierengehen oder Wandern.

Einreihung:

Diese Erzeugnisse sind in Anwendung der Allgemeinen Vorschriften 1 und 6 für die Auslegung der Kombinierten Nomenklatur in die Position 3924, KN-Code 3924 90 00, als andere Haushaltsartikel einzureihen.

erl_3924_neh_03.jpg
Quelle: Zoll.de

Einreihungsverordnung: Cysteinhydrochlorid

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Unterbereich Landwirtschaft/Chemie) – 226. Sitzung des Ausschusses für den Zollkodex vom 01. bis 03. Dezember 2021:

Cysteinhydrochlorid mit einer Reinheit von > 98 % ist in den KN-Code 2930 90 98 einzureihen.

(Stand: 24.02.2022)

Quelle: Zoll.de

Einreihungsverordnungen: Düngemittel mit organischen und mineralischen Bestandteilen in Form einer flüssigen Suspension – Position 3105

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Unterbereich Landwirtschaft/Chemie) – 226. Sitzung des Ausschusses für den Zollkodex vom 01. bis 03. Dezember 2021:

Warenbeschreibung:

Düngemittel mit organischen und mineralischen Bestandteilen in Form einer flüssigen Suspension von dunkler Farbe und einem pH-Wert von 8,0, das durch Vermischen eines alkalischen Torfauszugs mit Mineraldüngern (Harnstoff, Monoammoniumphosphat) hergestellt wird. Das Produkt enthält ca. 4 % der düngenden Elemente Stickstoff, Phosphor und Kalium (NPK), ca. 5 % der organischen Substanzen Huminsäuren (CKH) und Fulvinsäuren (CKF) und die Mikroelemente Cu, Zn, Mn, Fe. Das Produkt wird zum Beizen der Pflanzensamen oder als Spritzmittel für landwirtschaftliche Kulturen verwendet. Es unterstützt das Wachstum und die Entwicklung der Pflanzen, wirkt auf das Wurzelsystem und erhöht die Ernteerträge und die Dürreresistenz.

Einreihung/Begründung:

Das Erzeugnis ist in die Position 3105 einzureihen. Ein solches Erzeugnis in Verpackungen von mehr als 10 kg ist in die Unterposition 3105 90 einzureihen. Die Einreihung erfolgt in Anwendung der Allgemeinen Vorschriften 1 und 6 für die Auslegung der Kombinierten Nomenklatur und der Anmerkung 6 zu Kapitel 31.

(Stand: 24.02.2022)

Quelle: Zoll.de

Einreihungsverordnungen: Frühlingsrollen – 1901

Gerichtliche Entscheidungen und Einzelerlasse zu Einreihungsfragen:

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Unterbereich Landwirtschaft/Chemie) – 226. Sitzung des Ausschusses für den Zollkodex vom 01. bis 03. Dezember 2021:

Warenbeschreibung:

Das Produkt ist ein gefrorener Snack (Frühlingsrollen) bestehend aus einer Teighülle (nicht fermentiert) und einer Füllung aus Gemüse und Gewürzen. Die Füllung wird vollständig durch den Teig umhüllt. Das Produkt enthält kein Fleisch, keinen Fisch usw. Der Teig wurde keiner Wärmebehandlung unterzogen. Die Ware ist in Einzelhandelspackungen aufgemacht.

Einreihung:

Frühlingsrollen aus unfermentiertem, nicht wärmebehandeltem Teig, gefüllt mit Gemüse, welche durch Frittieren oder Backen zubereitet werden sollen, sind in Position 1901 einzureihen.

(Stand: 24.02.2022)

Quelle: Zoll.de

Erläuterungen

Änderungen der Erläuterungen:

Lfd. Nr.BezeichnungTeilAnwendbar ab
1.Position 1901NEH15.02.2022
2.Position 2930NEH15.02.2022
3.Position 3105NEH15.02.2022
4.Position 3923NEH15.02.2022
5.Position 3924NEH15.02.2022
6.VorbemerkungenListe01.01.2022
(Stand: 24.02.2022)


Quelle: Zoll. de


Die Schweiz hebt Industriezölle ab 1. Januar 2024 auf

Bundesrat beschliesst Aufhebung der Industriezölle per 1. Januar 2024

Bern, 02.02.2022 – Ab Anfang 2024 gibt es in der Schweiz keine Einfuhrzölle für Industrieprodukte mehr. Dies hat der Bundesrat am 2. Februar 2022 beschlossen. Die Massnahme stärkt den Wirtschaftsstandort Schweiz und unterstützt die Wiederbelebung der Wirtschaft nach der Krise.

Mit einer Änderung des Zolltarifgesetzes werden die Einfuhrzölle für sämtliche Industrieprodukte im Schweizerischen Zolltarif aufgehoben. Parallel dazu wird auch der komplexe Zolltarif für Industrieprodukte vereinfacht. Die Massnahmen erleichtern den Import von Industrieprodukten und ermöglichen den Unternehmen Zugang zu günstigeren Vorleistungen aus dem Ausland. Zudem stärken sie die Wettbewerbsfähigkeit der Schweizer Wirtschaft im Inland und beim Export. Und nicht zuletzt profitieren Konsumentinnen und Konsumenten von tieferen Preisen für importiere Konsumgüter.

Mit dem 1. Januar 2024 hat der Bundesrat das Datum für das Inkrafttreten der Massnahmen so gewählt, dass die Umstellungsaufwände für Wirtschaftsakteure und bei der Verwaltung so tief wie möglich gehalten werden können. Allen Akteuren – sowohl auf Wirtschafts- wie auf Behördenseite – steht damit genügend Vorlaufzeit für die erforderlichen technischen und organisatorischen Anpassungen zur Verfügung. Die notwendige Änderung des Zolltarifgesetzes war vom Parlament im Oktober 2021 gutgeheissen worden.

Quelle: Der Schweizer Bundesrat

Gerichtliche Entscheidungen und Einzelerlasse zu Einreihungsfragen:

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Teilbereich Textilien und Mechanik/Verschiedenes) – 227. Sitzung des Ausschusses für den Zollkodex vom 06. bis 08. Dezember 2021:

Warenbeschreibung:

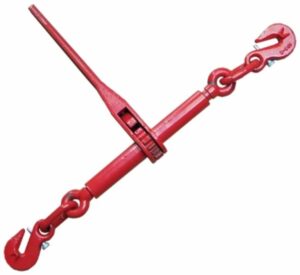
Lastenspanner aus Stahl, der aus gesenkgeschmiedeten Haken, gesenkgeschmiedeten Griffen, einem gesenkgeschmiedeten Körper und Bestandteilen aus Stahl, die nicht gesenkgeschmiedet sind, besteht.

Einreihung:

Derartige Lastenspanner werden in den KN-Code 7326 90 98 eingereiht. Die Einreihung erfolgt gemäß den Allgemeinen Vorschriften 1 und 6 für die Auslegung der Kombinierten Nomenklatur sowie nach dem Wortlaut der KN-Codes 7326 90 und 7326 90 98. Die Ware wurde aus einem oder mehreren Teilen aus gesenkgeschmiedetem Stahl (KN-Code 7326 90 94) und einem oder mehreren Teilen aus nicht gesenkgeschmiedeten Stahl (KN-Code 7326 90 98) zusammengesetzt. Nach dem Zusammenbau stellt es sich als ein vollständiges Erzeugnis dar, das unmittelbar unter den Wortlaut des KN-Codes 7326 90 98 „andere“ fällt.

Eine Einreihung als gesenkgeschmiedetes Erzeugnis ist ausgeschlossen, da sich der KN-Code 7326 90 94 auf ein besonderes Herstellungsverfahren bezieht. Die fragliche Ware wurde jedoch durch unterschiedliche Verfahren hergestellt. Daher ist in diesem Fall die AV 3 (b) nicht anwendbar.

Quelle: Zoll.de

Gerichtliche Entscheidungen und Einzelerlasse zu Einreihungsfragen: „LED Stern“ KN-Code 9405 40 99

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Teilbereich Textilien und Mechanik/Verschiedenes) – 227. Sitzung des Ausschusses für den Zollkodex vom 6. bis 8. Dezember 2021:

Warenbeschreibung:

„LED Stern“, bestehend aus einem sternförmigen Erzeugnis aus Metall und einem LED-Lichtschlauch aus Kunststoff. Der LED-Lichtschlauch ist an dem Stern befestigt. Beide Bestandteile sind ohne Beschädigung voneinander trennbar.

Einreihung/Begründung:

Der „LED Stern“ ist in Anwendung der Allgemeinen Vorschriften 1, 3 c) und 6 für die Auslegung der Kombinierten Nomenklatur sowie nach dem Wortlaut der KN-Codes 9405, 9405 40 und 9405 40 99 in den KN-Code 9405 40 99 einzureihen.

Die Ware wird als Leuchte/Beleuchtungskörper gestellt, verkauft und soll als solche verwendet werden. Unabhängig davon, ob der LED-Lichtschlauch abnehmbar ist oder nicht, ist er dazu bestimmt, zusammen mit dem Metallrahmen als Einheit verwendet zu werden. Daher wird die Ware als Leuchte/Beleuchtungskörper betrachtet, der von dem Wortlaut der Position 9405 erfasst wird.

Die Ware besteht aus verschiedenen Materialien. Das Material, das der Leuchte ihren wesentlichen Charakter verleiht, kann nicht bestimmt werden. Daher ist sie in den KN-Code einzureihen, der in der numerischen Reihenfolge an letzter Stelle steht (9405 40 39 und 9405 40 99). Die Ware ist daher als „elektrische Leuchte und Beleuchtungskörper, andere, aus anderen Stoffen als Kunststoffen“ in den KN-Code 9405 40 99 einzureihen.

(Stand: 26.01.2022)

Quelle: Zoll.de

Gerichtliche Entscheidungen und Einzelerlasse zu Einreihungsfragen: Elektrische Stehleuchte KN-Code 9405 20

Protokollerklärung des Ausschusses für den Zollkodex, Fachbereich Zolltarifliche und Statistische Nomenklatur (Teilbereich Textilien und Mechanik/Verschiedenes) – 227. Sitzung des Ausschusses für den Zollkodex vom 6. bis 8. Dezember 2021:

Warenbeschreibung:

Eine noch nicht zusammengesetzte, etwa 138 cm hohe elektrische Stehleuchte, bestehend aus einem runden Fuß aus Kunststoff, einer Stange aus Stahl (sechsteilig zum Zusammenstecken), 6 Lampenfassungen (E14) aus Kunststoff, einem dreiteiligen Lampenschirm aus jeweils einer Lage Kunststofffolie, die außenseitig mit einer dünneren Lage eines textilen Flächenerzeugnisses aus Chemiefasern überzogen ist, 2 ringförmigen Rahmenteilen aus Kunststoff und einem deckelartigen Rahmenteil aus Kunststoff.

Einreihung/Begründung:

Die Leuchte ist in Anwendung der Allgemeinen Vorschriften 1, 2 a), 3 b) und 6 für die Auslegung der Kombinierten Nomenklatur sowie nach dem Wortlaut der KN-Codes 9405, 9405 20 und 9405 20 40 in den KN-Code 9405 20 40 einzureihen.

Elektrische Stehleuchten fallen unter den KN-Code 9405 20. Bei der fraglichen Ware handelt es sich um eine zusammengesetzte Ware, die aus drei verschiedenen Materialien besteht: (1) Kunststoff (aus dem der Sockel und der Deckel, der Lampenschirm, die Lampenfassungen und die Ringe hergestellt sind); (2) Stahl (Material der Stange); (3) textiles Flächenerzeugnis (das den Lampenschirm von außen bedeckt und neben der Hauptfunktion der Leuchte nur einen dekorativen Effekt verleiht).

Kunststoff ist das vorherrschende Material. Die Leuchte erhält ihren wesentlichen Charakter durch die Menge des Kunststoffs und seine Bedeutung in Bezug auf die Verwendung. Kunststoff ist daher das Material, das der Ware ihren wesentlichen Charakter im Sinne der Allgemeinen Vorschrift 3 b) verleiht. Die Leuchte ist daher als Stehleuchte aus Kunststoff in den KN-Code 9405 20 40 einzureihen.

(Stand: 26.01.2022)

Quelle: Zoll.de